Milieu & MVO
CSRD: duurzaamheid meetbaar maken
De Corporate Sustainability Reporting Directive (CSRD) is een Europese richtlijn die grote ondernemingen verplicht om duurzaamheidsinformatie te rapporteren.
Van Voorst Consult helpt je om deze richtlijn praktisch te vertalen naar beleid, processen en meetbare inzichten.
Wat is de CSRD?
De CSRD staat voor Corporate Sustainability Reporting Directive – Transparantie over duurzaamheid voor ondernemingen. Het is een Europese richtlijn, omgezet in nationale wetgeving, die grote ondernemingen verplicht om duurzaamheidsinformatie openbaar te maken.
De duurzaamheidsrapportage heeft betrekking op milieu, sociale onderwerpen en ondernemingsbestuur. Deze drie gebieden worden vaak aangeduid als ESG: Environmental, Social en Governance. Ondernemingen rapporteren over hun impact op mens en milieu en over de financiële risico’s en kansen die samenhangen met duurzaamheidsontwikkelingen.
Onderwerpen kunnen onder meer CO2-uitstoot, vervuiling, water, circulariteit, sociaal kapitaal, data & privacy, biodiversiteit en mensenrechtenschendingen bevatten. De CSRD is een opvolger van de eerdere NFRD (Non-Financial Reporting Directive).
Voor wie geldt de CSRD
De CSRD geldt sinds 1 januari 2024 voor bedrijven die eerder ook al aan de NFRD moesten voldoen.
Vanaf boekjaar 2027 is de duurzaamheidsrapportage ook verplicht voor bedrijven met meer dan 1.000 medewerkers en een netto-omzet van meer dan 450 miljoen euro. Ook bedrijven van buiten de EU moeten rapporteren als ze meer dan 450 miljoen euro netto omzetten binnen de EU en een dochterbedrijf in de EU hebben met meer dan 200 miljoen netto-omzet.
Hoe we je kunnen ondersteunen
Of je nu vooral advies wilt, praktische ondersteuning zoekt of volledig ontzorgd wilt worden: Van Voorst Consult biedt drie niveaus van begeleiding. Zo kies je precies de aanpak die past bij jouw organisatie, tempo en beschikbare capaciteit.
Begeleiding op hoofdlijnen
Onze adviseurs nemen voornamelijk een adviserende rol aan. Hierbij blijft de organisatie verantwoordelijk voor de uitvoering. Een wisselwerking tussen kennisoverdracht en hands-on begeleiding.
- Adviserend en richtinggevend
- Kennisoverdracht voor zelfredzaamheid
Advies en ondersteuning
Aanvullend op het adviestraject, ondersteunen we op onderdelen in de praktische uitvoering. Van Voorst Consult is uitvoerend betrokken en neemt een deel van de implementatie uit handen.
- Praktisch meewerken
- Flexibele inzet
- Versneld naar resultaat
Volledige
ontzorging
Van Voorst Consult neemt ter ondersteuning grote taken en activiteiten uit handen van de organisatie. Denk aan contact met medewerkers en het uitwerken van (delen van) het managementsysteem.
- Maximale ondersteuning
- Focus op jouw kernactiviteiten
- Rust en zekerheid
CSRD makkelijk invullen vanuit software-tooling
Veel van de onderwerpen waarover gerapporteerd moet worden, zijn zowel kwalitatieve als kwantitatieve datapunten. We merken dat organisaties vaak al over de nodige data beschikken, maar dat deze niet gecentraliseerd is. Gelukkig bestaat er goede software die helpt bij het verzamelen en structureren van de data én je vervolgens door het CSRD-proces heen helpt.
Als Van Voorst Consult hebben we met verschillende softwareoplossingen een partnerovereenkomst en ervaring met vele andere software. Hiermee kunnen we een goede koppeling maken tussen de CSRD-organisatie, passende software-tool en de begeleiding om deze software op de juiste wijze in te zetten. Uiteraard zijn gebruiksgemak en compliance-toetsing aan de CSRD hierbij relevant.
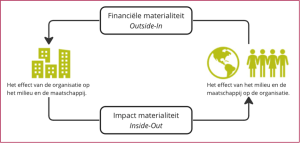
De onderwerpen waarover een onderneming moet rapporteren, worden bepaald door de dubbele materialiteitsanalyse (DMA).
De DMA betekent in principe dat je de organisatie bekijkt vanuit twee invalshoeken: de impact op én de impact van de onderneming. Dit noemen we financiële materialiteit en impact materialiteit. Met een DMA bepaal je welke informatie relevant is om te delen met betrokkenen.
"Onlangs de officiële uitreiking van ons MVO prestatieladder certificaat. Mede dankzij jullie hebben we dit mogen behalen! Nogmaals dank voor jullie deskundige, professionele en ook prettige begeleiding!"

Rosita Stevens, Ciro Horn
European Sustainability Reporting Standards
De European Sustainability Reporting Standards (ESRS) bepalen de inhoud en vorm van het duurzaamheidsverslag van de CSRD. De verplichte ESRS bestaan uit:
- twee algemene standaarden met algemene beginselen en rapportagevereisten;
- vijf milieustandaarden;
- vier sociale standaarden;
- één standaard voor zakelijk gedrag.
De algemene standaarden zijn breed toepasbaar. Voor de thematische standaarden bepaalt de dubbele materialiteitsanalyse welke informatie materieel is en daarom moet worden gerapporteerd.
De ESRS vormen gezamenlijk het rapportagekader voor CSRD-plichtige ondernemingen. Dit betekent niet dat iedere onderneming alle thematische datapunten moet rapporteren. De onderneming rapporteert de informatie die op grond van de algemene vereisten en de dubbele materialiteitsanalyse van toepassing en materieel is.
Vrijwillige rapportage voor ondernemingen buiten de CSRD
Ook voor middelgrote, kleine en micro-ondernemingen is het mogelijk om bij te dragen aan een duurzame en inclusieve economie. Hiervoor is een vrijwillige standaard opgesteld (de VSME, Voluntary Sustainability Reporting Standard for SME’s) die dergelijke ondernemingen kan helpen.
In de toekomst zal de CSRD ook steeds verder doordringen naar kleinere organisaties die nu nog niet aan de CSRD hoeven te voldoen. In onderstaande tabel zie je in welke groepen deze organisaties momenteel worden ingedeeld:
| Een onderneming wordt als middelgroot beschouwd als zij twee van de volgende drempels niet overschrijdt: | Een onderneming wordt als klein beschouwd als zij twee van de volgende drempels niet overschrijdt: | Een onderneming wordt als micro beschouwd als zij twee van de volgende drempels niet overschrijdt: |
|---|---|---|
|
|
|
Deze organisaties vallen buiten de reikwijdte van de CSRD, maar worden wel aangemoedigd om de vrijwillige standaard te gebruiken om duurzaamheidsinformatie op te stellen en te delen.
Dit kan namelijk je leveranciers of klanten helpen om niet alleen voor een kwalitatief en betaalbaar product of betaalbare dienst te kiezen, maar ook voor een milieuvriendelijk en verantwoord geproduceerd product of geleverde dienst.
De vrijwillige standaard behandelt dezelfde duurzaamheidsvraagstukken als de ESRS.
De CSDDD
De Europese Unie wil dat bedrijven meer doen dan alleen rapporteren over hun duurzaamheidsprestaties. Bedrijven moeten ook daadwerkelijk aan de slag om hun negatieve invloed op mens en milieu te verkleinen.
Daarom wordt de Europese wetgeving Corporate Sustainability Due Diligence (CSDDD) opgericht. De CSDDD is een wet die bedrijven verplicht om problemen en schendingen op het gebied van mensenrechten en milieu op te sporen, rapporteren en tegen te gaan.
De invoering van de CSDD zal net als bij de CSRD in fasen gebeuren, waarbij de grootste bedrijven als eerst aan de beurt zijn. Dit staat geagendeerd voor 26 juli 2029.
Aanvullende informatie
- Europese wet- & regelgeving: Over de CSRD.
- De Europese Unie: Duurzaamheidsrapportage van bedrijven.
- MVO Nederland: Wat is de CSRD-richtlijn en hoe ga je ermee aan de slag?
- SER: EU-duurzaamheidsrapportage
FAQ
Veelgestelde vragen
Certificerende instellingen
Approved partner
Bij Van Voorst Consult geloven we in samenwerking en vertrouwen. Om onze klanten optimaal te begeleiden richting certificering en kwaliteitsmanagement, werken wij samen met alle toonaangevende Certificerende Instellingen (CI’s). Dankzij deze ingangen en contacten kunnen we onze klanten begeleiden tot en met het certificaat.
Laten we kennis maken!
Van Voorst Consult helpt, als kennispartner, ondernemers met de implementatie van kwaliteitsmanagement, certificering en wetgeving op een werkbare en effectieve wijze. Heb je een vraag of reactie voor Van Voorst Consult? Wij helpen je graag. Neem vrijblijvend contact op via het formulier.
#kennisbank
Meer over de CSRD
"CSRD: inzicht, transparantie en duurzame vooruitgang."
Vrijblijvend advies